Análise da Indústria Ferroviária: Tendências de Mercado, Tecnologia e Perspectivas de Manutenção até 2026
- ação
- Horário Edição
- 2026/10/11
Resumo
Perspectivas da indústria ferroviária para 2026: por que o crescimento do tráfego e a desaceleração da expansão da rede estão direcionando os gastos para a manutenção ferroviária, quais segmentos impulsionam esse crescimento e como a retificação se tornou uma alavanca para aumentar a capacidade.
O setor ferroviário iniciou 2026 com o tráfego ainda em crescimento e a expansão da rede desacelerando nos mercados que mais construíram trilhos nas últimas duas décadas. Essa diferença — mais trens circulando em uma rede que cresce mais lentamente do que o tráfego que a utiliza — é agora o fator mais importante do setor, pois determina para onde o dinheiro será direcionado. Esta análise descreve a situação atual do setor, quais segmentos estão impulsionando o crescimento e por que a manutenção ferroviária deixou de ser um mero custo e passou a ser um fator crucial para a capacidade produtiva.
Em uma frase: Em 2026, o setor ferroviário será definido pelo crescimento do tráfego em contraposição à desaceleração da expansão da rede, o que desviará os investimentos de novas construções para a manutenção da via já em operação.
O que está moldando a indústria ferroviária em 2026?
Três forças estão definindo a agenda, e elas não puxam na mesma direção.
O tráfego está aumentando, mas de forma muito desigual. Os resultados provisórios da UIC para 2025 apontam para um aumento de cerca de 4,5% no tráfego global de passageiros em comparação com o ano anterior e de aproximadamente 2% no transporte ferroviário de carga em toneladas-quilômetro. Essa projeção, porém, esconde um desempenho regional bastante divergente. A Indian Railways registrou um aumento de 7,7% no volume de passageiros, enquanto a China Railway cresceu 3,7%. No setor de carga, o volume na UE-27 caiu cerca de 2,2%, compensado por um crescimento de aproximadamente 2,6% na China e de 1,1% nas ferrovias de Classe I dos EUA. Para uma operadora ou uma cadeia de suprimentos que a atende, essa divergência é mais relevante do que a média global: a justificativa comercial para a capacidade de manutenção é forte na Ásia e consideravelmente mais difícil de sustentar em algumas partes da Europa.
A expansão da rede está desacelerando onde as redes já são densas. A China adicionou 3.109 km de novas linhas em 2025, dos quais 2.862 km eram de alta velocidade, em uma malha ferroviária nacional de 165.000 km (Administração Ferroviária Nacional, Boletim Estatístico de 2025). As adições anuais representam agora menos de 2% da rede já em operação — uma proporção muito diferente dos anos de boom da construção, quando a quilometragem de novas linhas representava uma parcela significativa do total. A mudança de direção é ainda mais clara no transporte ferroviário urbano, onde o investimento em construção de metrô na China caiu a cada ano desde o pico em 2020, de 628,6 bilhões de yuans para 411,4 bilhões de yuans em 2025 (Associação Chinesa de Metrôs, Relatório Anual de 2025). Construir não é mais o principal fator de crescimento no maior mercado ferroviário do mundo. Manter o que já foi construído em operação é.
A base de ativos continua a crescer, independentemente de tudo. Uma rede ferroviária não deixa de envelhecer só porque a construção diminui. Os 165.000 km de linhas férreas da China, os 60.000 km de linhas de alta velocidade em operação no mundo todo e os 13.068 km de metrô em serviço somente na China continuam a acumular tráfego, e é o tráfego que consome a infraestrutura ferroviária. Esse é o mecanismo estrutural por trás da aritmética de manutenção do setor, e será o tema da seção sobre pressão de renovação abaixo.
Redes, tráfego e eletrificação em números
A eletrificação é geralmente discutida como um tema de descarbonização. Para os engenheiros de manutenção, é um indicador de utilização: as redes eletrificadas operam com densidades de tráfego mais elevadas, e a tração elétrica altera as cargas e o ambiente elétrico que os trilhos e seus componentes precisam suportar. Os dados também mostram como as principais redes ferroviárias estão configuradas de forma tão diferente.
| Rede | Taxa de eletrificação | Contexto |
|---|---|---|
| Suíça | 100% | A única grande rede totalmente eletrificada. |
| Índia | 99,2% | Rede ferroviária de bitola larga com mais de 69.000 km de extensão. |
| China | 82% | 76,7% da malha ferroviária nacional está eletrificada; 65,2% das locomotivas são elétricas. |
| Espanha | 67% | Rede de alta velocidade totalmente eletrificada. |
| Japão | 64% | Operação densa de trens suburbanos e de alta velocidade |
| França | 60% | Linhas secundárias mistas, eletrificadas e a diesel |
| Rússia | 52% | Transporte de carga de longa distância em trechos não eletrificados |
| Reino Unido | 39% | Operação de transporte de carga predominantemente a diesel |
*Fonte: Comparação da eletrificação da UIC, junho de 2025; dados da China provenientes do Boletim Estatístico de 2025 da Administração Ferroviária Nacional.*
A posição da China merece ser detalhada, pois ela é simultaneamente a maior rede ferroviária, a rede de alta velocidade que cresce mais rapidamente e o mercado com o maior volume acumulado de obras de renovação. No final de 2025, a rede nacional atingiu 165.000 km de extensão, com 50.000 km de linhas de alta velocidade, uma taxa de duplicação de 61,2% e uma taxa de eletrificação de 76,7%. O investimento em ativos fixos foi de 901,5 bilhões de yuans; 3.109 km de novas linhas foram inaugurados. O tráfego no mesmo período chegou a 4,601 bilhões de viagens de passageiros, um aumento de 6,7%, e 5,277 bilhões de toneladas de carga, um aumento de 2,0%. O volume de carga transportada pela ferrovia nacional atingiu 3,356,3 bilhões de toneladas-quilômetro, um aumento de 3,0%, e sua receita total de transporte ultrapassou 1 trilhão de yuans pela primeira vez.
Dois detalhes nesses números são fáceis de passar despercebidos e são extremamente importantes para a manutenção da via férrea. Primeiro, a rede agora é composta por mais de 60% de via dupla, o que reduz as janelas disponíveis para trabalhos durante a interdição da linha: em uma linha simples, o fechamento paralisa a ferrovia; em uma linha de via dupla, restringe seu funcionamento; e em um corredor movimentado de via dupla, o custo operacional de um fechamento aumenta consideravelmente. Segundo, o material rodante agora é 65,2% elétrico. A tração elétrica retorna a corrente através dos trilhos, o que coloca os trilhos, as fixações e o isolamento em um circuito elétrico, além do mecânico — uma consideração de manutenção que não existe em uma linha operada por motores a diesel.
O transporte ferroviário urbano merece uma análise à parte, pois sua trajetória ilustra de forma mais clara a transição da expansão para a gestão responsável. As redes de metrô e trens urbanos da China alcançaram 58 cidades, 382 linhas e 13.067,89 km de extensão operacional no final de 2025, um aumento líquido de 907 km no ano, totalizando 33,383 bilhões de viagens, um crescimento de 3,49%. O investimento anual em construção, por sua vez, caiu 13,38% em relação ao ano anterior, para 411,42 bilhões de yuans — a quinta queda anual consecutiva. A extensão operacional continua a crescer a uma taxa de aproximadamente 900 km por ano, enquanto os gastos com construção diminuem. Seja qual for o significado disso, significa que a extensão de trilhos em operação continua a aumentar, enquanto a capacidade de construção de novas linhas se reduz.
Tendências da Indústria Ferroviária por Segmento: Transporte de Carga Pesada, Trânsito e Ferrovias Industriais
O termo "indústria ferroviária" abrange segmentos cujas características econômicas, cargas por eixo e demandas de manutenção praticamente não têm nada em comum. Tratá-los como um único mercado é o erro analítico mais comum cometido em relação ao setor.
Transporte ferroviário de cargas pesadas e minerais. É aqui que a engenharia mais complexa do setor acontece. As ferrovias de Classe I da América do Norte adotaram cargas por eixo de 32,5 toneladas como padrão para transporte de cargas pesadas, e as ferrovias dedicadas ao transporte de minério operam com cargas ainda maiores — as linhas de minério de ferro em Pilbara, na Austrália, operam acima de 30 toneladas e atingiram 40 toneladas desde o início dos anos 2000, em uma rede que movimenta a maior parte das aproximadamente 900 milhões de toneladas de exportações anuais de minério de ferro da Austrália. Os corredores de transporte de cargas pesadas da China são construídos para cargas por eixo de 23 a 25 toneladas, com testes de 30 toneladas em linhas de carga dedicadas; a Ferrovia Shuohuang opera rotineiramente trens com mais de 20.000 toneladas em um sistema de 2.218 km, movimentando mais de 40 milhões de toneladas anualmente. A alta carga por eixo não é apenas um problema de especificação da via: ela acelera o desgaste da cabeça do trilho, a ondulação e a fadiga por contato de rolamento mais rapidamente do que qualquer outra variável, razão pela qual os intervalos de retificação de trilhos em linhas de transporte de cargas pesadas são medidos em milhões de toneladas brutas, em vez de meses. Os limites do material que essas cargas exercem pressão são abordados em Nosso guia sobre do que são feitos os trilhos de trem., que define os tipos de aço para trilhos e a dureza da cabeça dos quais as linhas de transporte pesado dependem.
Transporte urbano e suburbano. Os sistemas de metrô operam com cargas por eixo mais leves do que os trens de carga pesada, mas com um número muito maior de ciclos, em curvas frequentemente mais fechadas do que as previstas no projeto original. O investimento em transporte ferroviário urbano na China também está migrando do metrô convencional para sistemas de média capacidade: entre as linhas em construção, a participação do metrô caiu 4,72 pontos percentuais em um ano, enquanto os sistemas de média capacidade — VLT, trens expressos suburbanos e levitação magnética — aumentaram 6,10 pontos. Os trens expressos suburbanos representaram 11,99% da extensão líquida adicionada durante o ano. Os trechos curvos representam a maior parte da carga de manutenção das redes de transporte público, e o gerenciamento do desgaste lateral em curvas de raio fechado é o tema que abordamos em detalhes em [referência omitida]. Nosso guia para retificação de trilhos em curvas.
Revestimentos industriais e privados. Ramais ferroviários de minas, siderúrgicas, ferrovias portuárias e ramais industriais compartilham uma característica que os segmentos principais não possuem: o operador é proprietário dos trilhos e do material rodante, e responde a um cronograma de produção em vez de uma tabela de horários pública. A manutenção, nesses casos, é impulsionada pela economia de escala, e o argumento a favor da retificação mecanizada de trilhos em um ramal industrial é a lucratividade, e não a conformidade com as normas de segurança — uma distinção que altera as exigências do comprador e, muitas vezes, encurta o ciclo de decisão.
| Segmento | Tendência de tráfego | Intensidade de manutenção | Padrão de compra típico |
|---|---|---|---|
| Transporte pesado / mineral | Crescendo com volumes de commodities | A taxa de desgaste mais alta varia de acordo com a carga por eixo e a tonelagem bruta. | Programas de longo prazo, contratos baseados em desempenho |
| Corredores nacionais de transporte de carga | Misto; estável na Europa, em crescimento na Ásia. | Alta densidade de tráfego, janelas limitadas | Aquisições centralizadas, acordos-quadro |
| Passageiro de alta velocidade | Crescendo de forma constante | Moderado, mas com critérios de precisão críticos — a tolerância geométrica é rigorosa. | Padrões de aceitação rigorosos vinculados ao fabricante original (OEM) |
| Transporte urbano | Com o número de passageiros em crescimento, o investimento está estagnado ou em queda. | Com muitas curvas e desvios. | Ofertada pela empresa operadora, geralmente com gestão de ativos. |
| Revestimentos industriais e privados | Acompanha o setor anfitrião | Variável, frequentemente mal gerido | Compra direta, frotas pequenas, um único tomador de decisão. |
Acúmulo de manutenções atrasadas e pressão para renovação de ativos ferroviários
O argumento da renovação é aritmético, e a aritmética é desfavorável em qualquer rede grande.
Tomemos a China como exemplo mais claro. Um investimento em ativos fixos de 901,5 bilhões de yuans possibilitou a construção de 3.109 km de novas linhas em 2025. A rede já em operação totaliza 165.000 km. Assim, novas construções afetam aproximadamente 1,9% da rede a cada ano, enquanto 100% da rede está sendo utilizada pelo tráfego. Uma intervenção de renovação ou manutenção, por outro lado, precisa eventualmente atingir cada quilômetro — e os serviços de retificação, soldagem, instalação de aparelhos de mudança de via e correção geométrica que mantêm essa rede em funcionamento são realizados em trechos que também transportam tráfego comercial.
O transporte ferroviário urbano apresenta o mesmo padrão, porém com uma acentuação ainda maior. O investimento caiu de 628,6 bilhões de yuans em 2020 para 411,4 bilhões de yuans em 2025, uma redução de cerca de 35%, enquanto a extensão operacional continuou a crescer em aproximadamente 900 km por ano e o número de passageiros aumentou 3,49%. A queda nos gastos de capital, somada ao aumento da extensão operacional e ao aumento do número de passageiros, é uma definição, não uma interpretação: o setor está sendo solicitado a fazer mais com ativos nos quais investe menos para criar.
Na Europa, a restrição surge mais do lado da demanda do que da oferta. O volume de toneladas-quilômetro transportadas entre os operadores da UE-27 caiu cerca de 2,2% em 2025, mas a utilização da rede nos principais corredores permanece alta o suficiente para que o acesso para manutenção seja o principal fator limitante para a realização dos trabalhos. Um crescimento mais lento do tráfego não elimina o acúmulo de manutenções; pelo contrário, torna mais difícil justificar o fechamento da linha para resolvê-lo.
Quatro sinais identificam uma rede com uma crescente carga de renovação, e a maioria das grandes operadoras agora apresenta pelo menos três deles:
- Programas de retificação passando de corretivos para programados. Quando a retificação de trilhos passa de uma abordagem baseada em defeitos relatados para um programa baseado em calendário ou tonelagem, o operador reconhece que a resposta a defeitos por si só não consegue acompanhar o ritmo.
- As janelas de posse de bola estão ficando mais curtas e mais disputadas. Mais vias duplas, mais tráfego e mais trabalhos concorrentes no mesmo período reduzem o acesso disponível por quilômetro de via.
- Os trabalhos de desvio e curva predominam na população de defeitos. O desgaste concentrado em desvios e curvas é característico de uma rede ferroviária cuja linha principal está, em geral, em boas condições, mas cujos trechos mais difíceis não o são.
- Critérios de aceitação mais rigorosos em vez de mais flexíveis. Tolerâncias geométricas e de superfície mais rigorosas após a retificação não são sinal de uma rede com problemas; são sinal de um operador que gerencia a renovação fazendo com que cada intervenção conte.
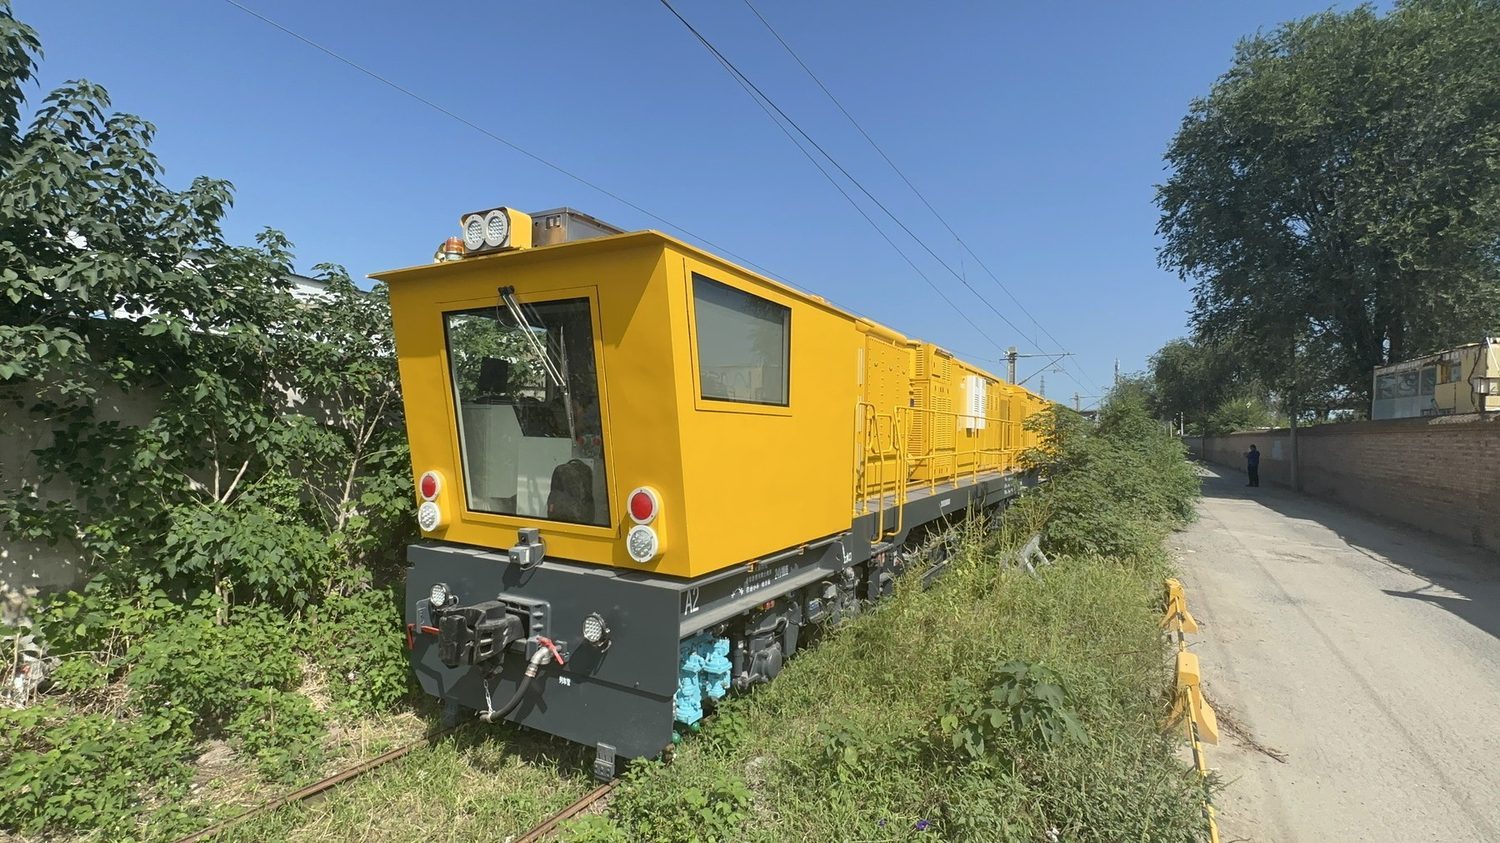
Tecnologia que molda a manutenção ferroviária: detecção, dados e retificação.
Em 2026, a tecnologia de manutenção está mudando em um eixo: da medição do ativo para a medição do trabalho realizado no ativo, e da inspeção de uma amostra para o monitoramento da rede.
Detecção. Veículos de registro de trilhos, sistemas de geometria embarcados, inspeção ultrassônica e por correntes parasitas da seção ferroviária e, cada vez mais, reconhecimento automatizado de defeitos baseado em visão computacional estão todos em operação rotineira. A mudança prática não está no sensor, mas na frequência: uma rede inspecionada continuamente por veículos em serviço produz um tipo de decisão diferente de uma inspecionada trimestralmente por um veículo de registro dedicado. A restrição que não mudou é a solda e o aparelho de mudança de via, que continuam sendo os locais onde a confiança na detecção é menor e onde a consequência de um defeito não detectado é maior.
Dados e padrões de aceitação. O desenvolvimento mais significativo para a retificação de trilhos é o surgimento de critérios de aceitação quantificados aplicados à superfície acabada, em vez da operação que a produziu. O Índice de Qualidade de Retificação (GQI) da ferrovia intermunicipal de Guangzhou, publicado em 2024, avalia a correspondência entre o perfil medido e o perfil projetado de 0 a 100 em quatro zonas da cabeça do trilho e define explicitamente os limites de aceitação: um perfil individual é classificado como excelente com GQI ≥ 85 e aceitável com GQI ≥ 70, enquanto a aceitação da seção exige que o limite de excelência seja atingido com um desvio padrão de no máximo 8 e pelo menos 70% dos perfis classificados como excelentes. Limites separados regem o corte de retificação — pelo menos 0,2 mm para pré-retificação e retificação corretiva, 0,1 mm para retificação preventiva — e a superfície acabada não deve apresentar faixa azul contínua nem marcas periódicas da rebolo. Critérios desse tipo transformam a retificação de uma técnica em um processo mensurável e alteram o que um operador deve exigir de um contratado para comprovar.
As medidas clássicas de aceitação continuam sendo a base: irregularidades superficiais de até 0,3 mm sob uma régua de 1 m, rugosidade superficial não superior a 10 µm, ausência de queimaduras ou camadas de óxido, gradiente de concordância melhor que 1‰ e corte máximo no metal base de 0,5 mm. Qualquer programa de retificação pode ser avaliado com base nesses cinco parâmetros antes da aplicação de índices mais sofisticados.
Retificação de trilhos como alavanca de capacidade. A retificação de trilhos ganhou destaque por ser a única intervenção de manutenção que melhora tanto o ativo quanto a operação. Um perfil retificado corretamente restaura a geometria de contato roda-trilho, reduzindo as forças dinâmicas que causam ondulações, fadiga e desgaste lateral; prolonga a vida útil do trilho ao remover a camada superficial onde as trincas se iniciam; e reduz a resistência ao rolamento, o que se reflete no consumo de combustível ou energia de tração. Em uma rede onde adicionar capacidade significa construir novos trilhos ou utilizar melhor a via existente, e onde os gastos com construção estão diminuindo, a retificação é a opção mais econômica. Nossa visão geral sobre o que é a retificação de trilhos e o que ela proporciona. Define o escopo completo do processo para os operadores de via férrea.
Automação e condução ferroviária em corredores dedicados. A automação mais avançada encontra-se em redes isoladas de transporte pesado, onde a necessidade operacional é inequívoca. O sistema Pilbara, na Austrália, alcançou a operação autônoma em 2018 em uma rede de aproximadamente 2.000 km e agora utiliza um sistema de estratégia de condução para determinar onde aplicar potência e frenagem, melhorando tanto a consistência quanto o consumo de energia. Isso é importante para a manutenção, pois a condução automatizada aplica os mesmos comandos de tração e frenagem sempre, o que torna o desgaste dos trilhos mais previsível e facilita o planejamento. Em redes públicas de tráfego misto, onde os obstáculos operacionais e regulatórios são muito maiores, a automação a curto prazo está na detecção e no suporte à decisão, e não na cabine do operador.
Fornecedores, empreiteiros e a cadeia de suprimentos ferroviária global
O setor de fornecimento para manutenção ferroviária consolidou-se em torno de um pequeno número de fabricantes de equipamentos e um mercado de serviços maior e mais fragmentado. As principais plataformas de retificadoras de trilhos em serviço global incluem as linhas PGM e GMC da Speno e da Harsco, as retificadoras da Loram, as unidades de alta velocidade e de trânsito da Vossloh e a série GMC da CRRC; as especificações das máquinas, as configurações dos rebolos e os formatos dos consumíveis diferem o suficiente entre as plataformas para que um rebolo especificado para uma família não seja compatível com outra. Nossa análise dos fabricantes de retificadoras de trilhos e das famílias de máquinas que eles fornecem. descreve essa paisagem em detalhes.
Entre os fabricantes de máquinas e os operadores, encontra-se o prestador de serviços, e os modelos comerciais estabilizaram-se em três formatos reconhecíveis: o operador que realiza a retificação com sua própria frota; um prestador de serviços contratado por quilômetro de trilho retificado; e um contrato de desempenho de longo prazo, no qual o contratado é responsável por um resultado, como a conformidade do perfil em toda a rede. Cada modelo distribui o risco de forma diferente e altera as especificações que o comprador precisa cumprir. Já escrevemos separadamente sobre... O que procurar ao avaliar fornecedores de serviços de retificação de trilhos e sobre Como funcionam na prática as estruturas contratuais e os termos de aceitação?, porque a diferença entre um contrato de retificação bem escrito e um mal escrito geralmente só é percebida após a conclusão do trabalho.
Os consumíveis são a parte menos visível dessa cadeia, mas uma das mais importantes. Um rebolo para retificação de trilhos precisa ser compatível com a montagem e o formato de acionamento da máquina, com o aço que está sendo cortado — trilhos de 60 kg/m e 75 kg/m nas classes U71Mn, U75V e U78CrV das redes chinesas — e com a taxa de remoção exigida pelo programa. A fabricação chinesa já atende a esse mercado: a norma nacional para rebolos abrasivos aglomerados para retificação de trilhos, JB/T 11431, é uma norma chinesa, e a edição atual data de 2020.
O que essas tendências significam para as operadoras ferroviárias
Lidas em conjunto, essas tendências implicam um conjunto específico de ações para qualquer pessoa responsável pelas condições da pista.
Meça a superfície finalizada, não a operação em si. Mudar o critério de aceitação de "a retificadora funcionou corretamente" para "o perfil está dentro da tolerância", utilizando índices quantificados quando disponíveis e as cinco medidas clássicas de aceitação quando não estiverem.
Considere a moagem como um programa agendado, não como uma resposta instintiva. Os intervalos baseados na tonelagem impedem que a população de defeitos se desenvolva em primeiro lugar; a retificação acionada por defeitos gerencia o que já aconteceu.
Proteja explicitamente os locais de difícil acesso. A linha principal torna-se cada vez mais autônoma. Os desvios, curvas de raio fechado, soldas e zonas de transição são onde os custos se concentram e onde os parâmetros genéricos causam mais danos.
Especifique os consumíveis em relação ao trilho, e não apenas em relação à máquina. Trilhos com têmpera na cabeça e microligados comportam-se de maneira diferente de trilhos de carbono padrão sob a roda, e a diferença de custo entre uma roda compatível e uma não compatível é compensada em tempo de pista, não no preço de compra.
Presuma que as janelas continuarão a ficar cada vez menores. Todas as tendências acima apontam na mesma direção: mais tráfego, mais vias duplas, mais competição por acesso. Ferramentas e métodos escolhidos visando velocidade e consistência dentro de um prazo fixo valem mais a longo prazo do que ferramentas escolhidas com base no preço unitário.
Qual o papel da RailwayCare na indústria ferroviária?
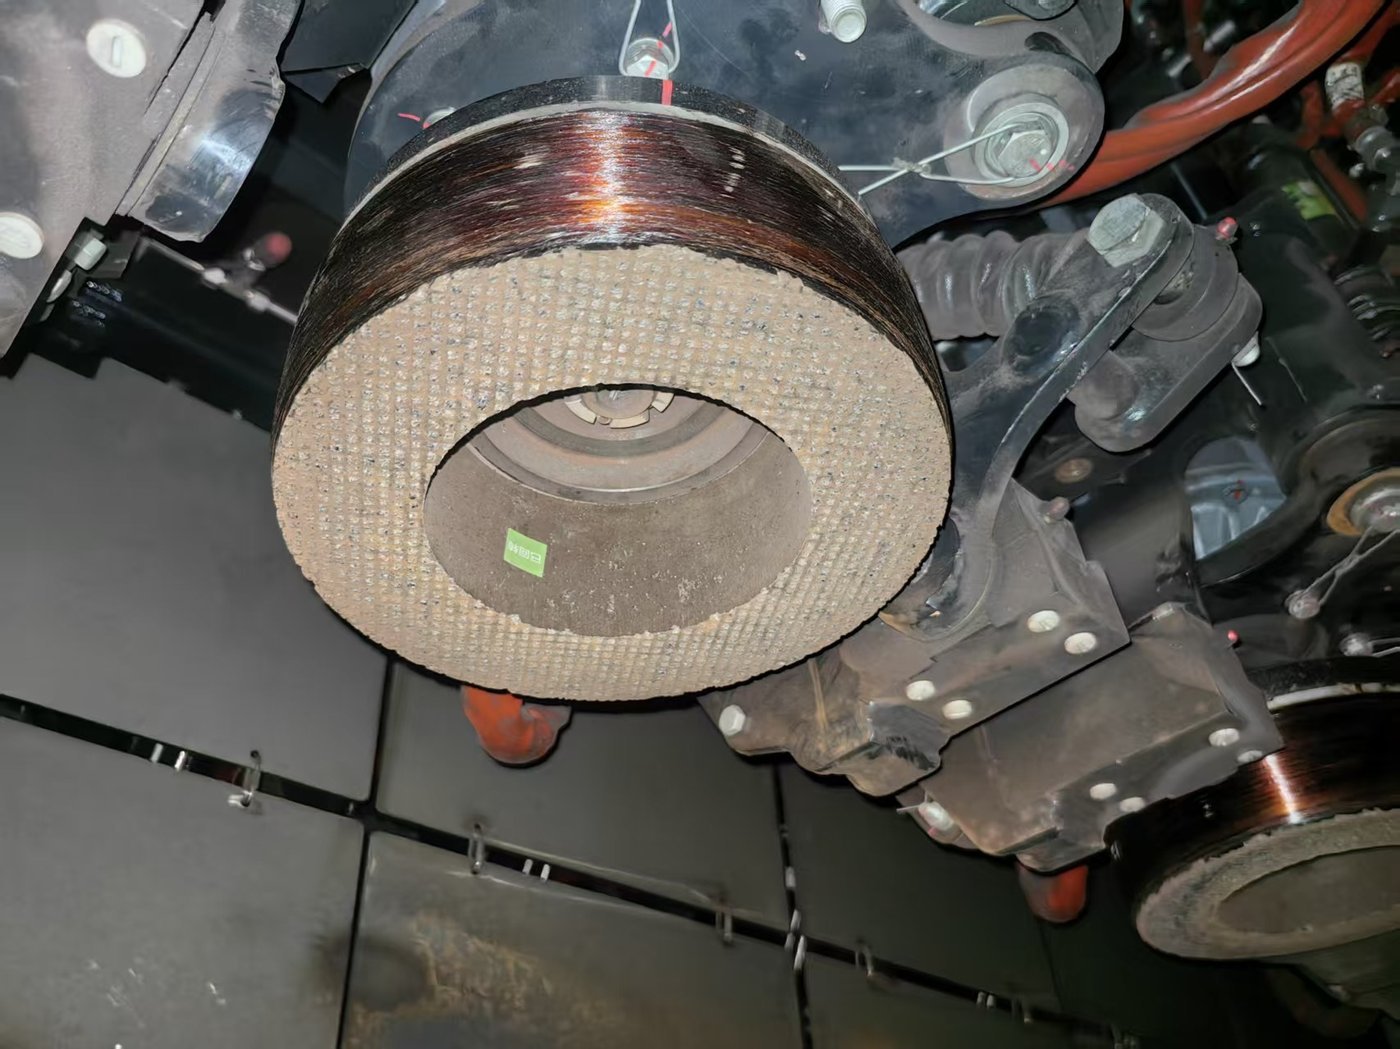
RailwayCare A empresa fabrica rebolos abrasivos aglomerados para retificação de trilhos, destinados às máquinas de manutenção ferroviária, em parceria com os operadores e empreiteiros que os utilizam. A Molaton participou da elaboração da norma JB/T 11431, o padrão nacional chinês para rebolos de retificação de trilhos, e sua marca fornece rebolos compatíveis com os formatos de montagem e acionamento das principais famílias de máquinas em serviço, incluindo as retificadoras Mecno, Speno e CRRC GMC, Harsco PGM e GMC, e Loram, com dimensões especificadas para cada máquina, em vez de um perfil genérico. O fornecimento para fora da China é feito através de nossa [empresa/distribuição]. rede global de parcerias.
A adequação às tendências acima é direta. Quando as redes ferroviárias são solicitadas a suportar mais tráfego em vias com ciclos de renovação mais longos, o programa de retificação torna-se a principal ferramenta disponível, e o rebolo é onde esse programa é executado. Um produto que mantém sua forma ao longo do intervalo e remove metal a uma taxa previsível não é uma compra descartável; é o que garante a sobrevivência de um plano de retificação em relação ao cronograma.
O escopo completo dos serviços que fornecemos para trabalhos em vias férreas está descrito em nosso documento. solução de manutenção ferroviária Visão geral. Se você estiver especificando rebolos para uma determinada família de máquinas ou revisando um programa de retificação em relação aos critérios de aceitação de perfil, teremos prazer em trabalhar com base nas especificações da sua máquina e nas condições da sua linha de produção.
WhatsApp: +86 15072332788
E-mail: simon.wang@railwaycare.com
Quais são as principais tendências da indústria ferroviária em 2026?
Três: o crescimento do tráfego se concentra na Ásia, enquanto os volumes de carga europeus diminuem; a expansão da rede desacelera acentuadamente em relação à base de ativos já em operação; e, como consequência, os gastos com manutenção aumentam como proporção do investimento ferroviário. O ponto em comum é que o foco do setor mudou da construção de trilhos para a manutenção dos mesmos.
O mercado de manutenção ferroviária está em crescimento?
A maneira mais confiável de responder a essa pergunta é analisar os gastos das operadoras e em quê, em vez de se basear em previsões de mercado, que variam muito entre as fontes. Nesse sentido, a direção é clara: no maior mercado, o investimento em construção de metrô caiu cerca de 35% em relação ao pico de 2020, enquanto a extensão da malha ferroviária continuou a crescer em aproximadamente 900 km por ano. Quando a base de ativos aumenta e a carteira de projetos em construção diminui, a manutenção, a renovação e os trabalhos de conservação absorvem uma parcela maior dos gastos. O que é realmente incerto é o ritmo, não a direção.
Qual a taxa de crescimento do tráfego ferroviário em comparação com a extensão da rede?
Mais rápido, e na maioria das grandes redes, por uma ordem de magnitude. Os números provisórios da UIC para 2025 mostram um aumento de cerca de 4,5% no tráfego global de passageiros e de cerca de 2% no de cargas. A China inaugurou 3.109 km de novas linhas em 2025, em uma rede de 165.000 km de extensão — menos de 2% do total existente em um único ano. O crescimento do tráfego de 2% a 4% aplicado a toda a rede, portanto, supera em muito a nova construção em termos da capacidade de carga que a malha ferroviária existente precisa suportar.
Por que a eletrificação é importante para a manutenção ferroviária?
Porque a tração elétrica altera a função dos trilhos. A corrente de retorno flui pelos trilhos, de modo que os trilhos, as fixações e os componentes isolantes passam a fazer parte de um circuito elétrico, além da estrutura mecânica, o que introduz modos de falha que não existem em linhas operadas por motores a diesel. As redes eletrificadas também tendem a transportar densidades de tráfego mais elevadas, e uma densidade maior significa mais passagens de rodas por quilômetro por ano — o fator mais direto que causa desgaste e ondulação dos trilhos.
O que é manutenção de via férrea baseada na condição?
Trata-se de uma manutenção programada com base na condição medida do ativo, em vez de um calendário fixo ou uma tonelagem predefinida. Na prática, significa medição contínua ou frequente da geometria da via, do perfil do trilho e da quantidade de defeitos, fornecendo informações para a tomada de decisão sobre quando e onde intervir. Sua vantagem reside em concentrar o trabalho onde é necessário, em vez de aplicar o mesmo tratamento uniformemente — mas depende inteiramente da confiabilidade da medição e funciona melhor quando as intervenções que desencadeia, como a retificação dos trilhos, possuem critérios de aceitação que podem ser medidos da mesma forma.
Onde o investimento ferroviário está crescendo mais rapidamente?
Na Ásia, e especificamente nos segmentos de transporte de carga pesada e alta velocidade, em vez da construção de metrôs, o crescimento tem sido notável. As ferrovias indianas registraram um crescimento de passageiros de 7,7% e de carga de cerca de 2,6% em 2025, e a China adicionou 2.862 km de linha de alta velocidade em um único ano. No setor de transporte público, o crescimento migrou do metrô convencional para sistemas de média capacidade, como trens suburbanos expressos, cuja participação na nova extensão operacional na China subiu para cerca de 12%. O padrão é consistente: o capital está seguindo a densidade do tráfego e a tonelagem de carga, em vez da extensão da rede.